法人を作るとすぐに決めなければいけないのに、意外と情報がまとまっていないのが「役員報酬」です。僕も合同会社ZEROUMを設立する前、税理士との面談に向けて準備した項目のひとつが、役員報酬をどう考えるかでした。
先に結論を書くと、役員報酬は「設立から3か月以内に決める」「期中は原則として毎月同じ額」「生活費と社会保険料・税金から逆算する」の3つを押さえておけば、大きく迷うことは減ると思います。金額そのものに正解はなく、会社と個人のどちらにお金を残すかのバランスで決まるものです。
この記事では、法人を設立した人が役員報酬を決めるときに押さえておきたいルールと考え方を、順番に整理します。税金や社会保険の細かい計算は人によって大きく変わるので、最終的な判断は税理士に確認する前提で読んでもらえたらうれしいです。
これから法人化する人、設立したばかりで役員報酬をどうするか迷っている人の参考になればと思います。
広告表示について 本記事にはアフィリエイト広告(A8.net)が含まれます。商品・サービスの評価は僕自身の体験・考えに基づいており、広告掲載によって内容が変わることはありません。
役員報酬は「いつ決めるか」と「変えられない」が先
個人事業主は、売上から経費を引いた残りがそのまま自分の所得になります。法人の場合は、会社から役員へ「役員報酬」を払う形になり、条件を満たせばこれを会社の経費(損金)にできます。このあたりの違いは「法人化で経費にできるものが増える——個人事業主との違いを整理してみた」でも整理しました。
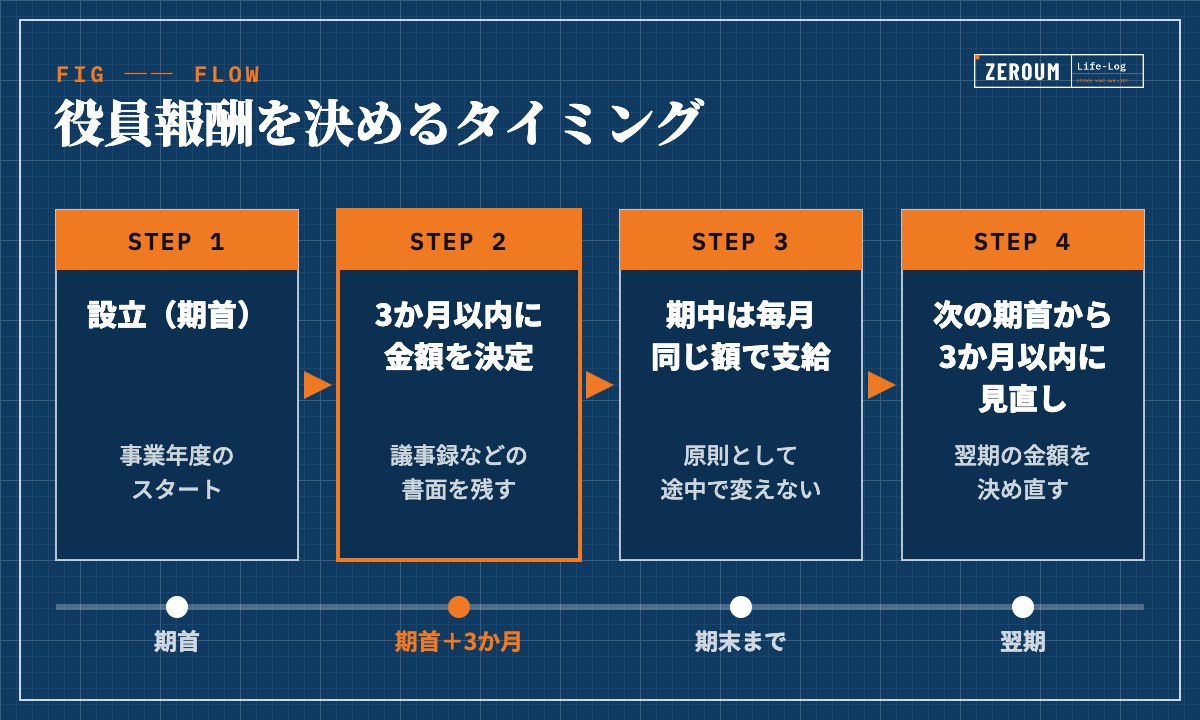
その条件としてよく知られているのが「定期同額給与」です。毎月同じ額を払うこと、そして金額の決定・変更は事業年度の開始から3か月以内に行うことが基本とされています。設立1期目なら、設立日から3か月以内に決めるのが一般的な考え方です。
期の途中で「今月は売上が多かったから報酬を上げよう」とすると、増えた部分が経費として認められない可能性があります。業績が大きく悪化したときなど例外的に変更できるケースもあるようですが、基本は「1年間は固定」と考えておくほうが安全です。
金額の出発点は「毎月の生活費」
役員報酬の金額を考えるとき、出発点にしやすいのは会社の売上見込みよりも毎月の生活費です。役員報酬は1年間ほぼ変えられないので、少なすぎると生活が苦しくなり、多すぎると会社にお金が残りません。
考え方としては、毎月の生活費に、積立や貯金に回したい額を足して「手取りでほしい額」を出します。そこから社会保険料や所得税・住民税が引かれることを見込んで、額面の報酬を逆算する、という順番です。
会社から毎月決まった額を受け取る形になると、家計の考え方も変わります。僕が法人化後に家計のルールを組み直した話は「法人化で家計はどう変わったか——給与制になって見えた3つの変化」に書きました。
社会保険料と税金をセットで見る
法人は一人会社でも、役員報酬を払うなら社会保険(健康保険・厚生年金)への加入が原則必要です。保険料は報酬額をもとにした「標準報酬月額」で決まり、会社と本人がそれぞれ負担します。つまり、報酬を上げると本人の手取りだけでなく、会社側の負担も一緒に増えます。
設立後の届出の流れは「合同会社設立後の各種届出——税務署・都道府県・年金事務所の手続き記録」にまとめましたが、報酬の決め方と社会保険は切り離せないものだと感じています。
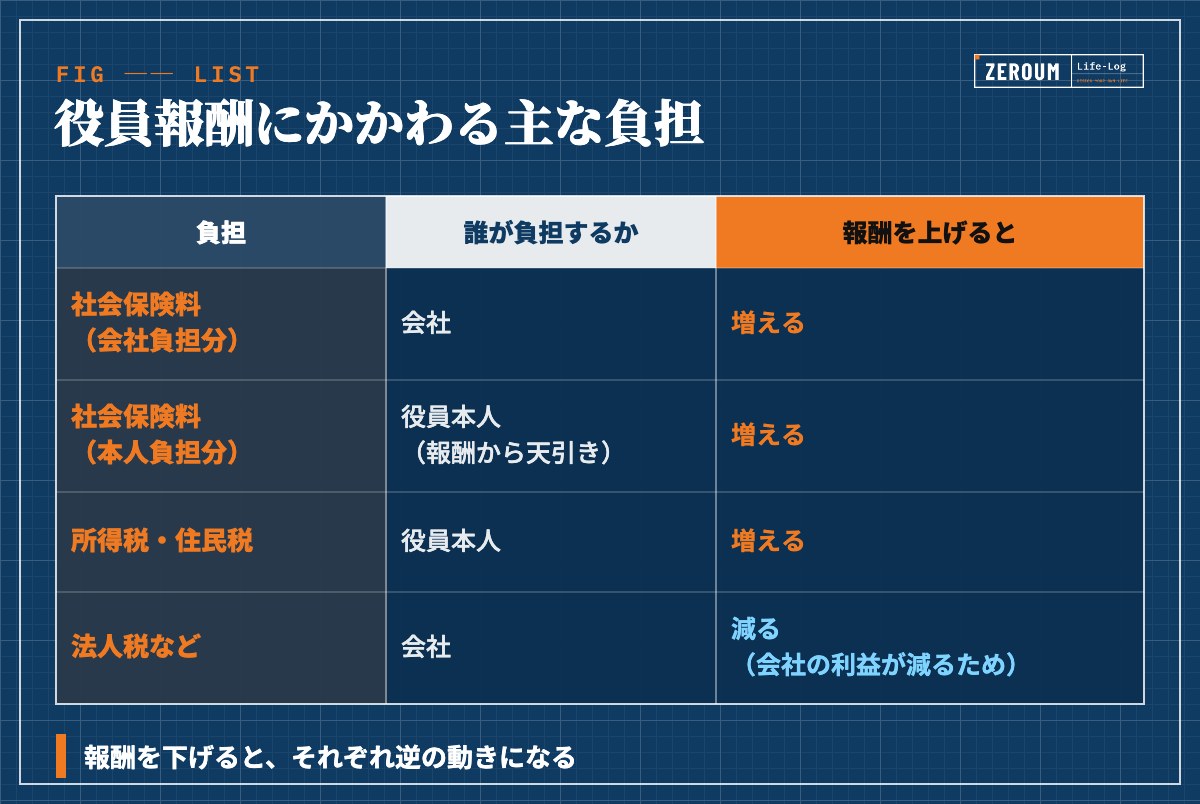
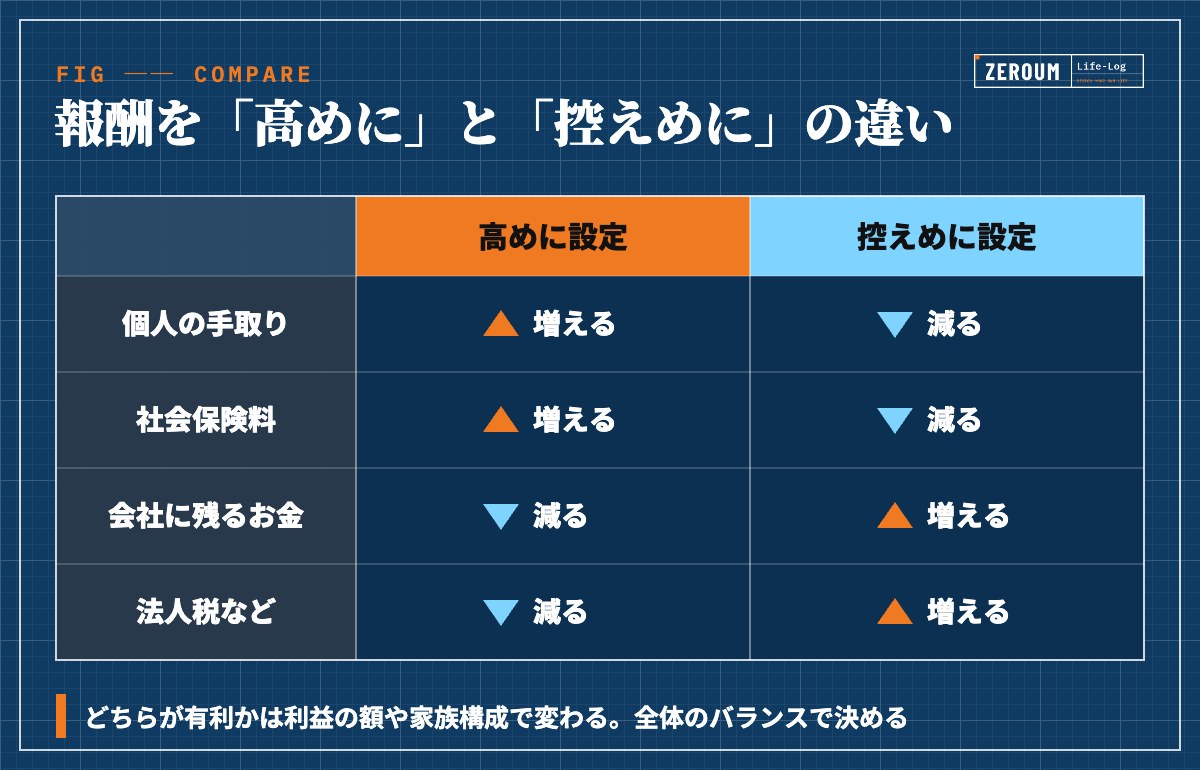
税金の面では、報酬を多くすると個人の所得税・住民税が増え、会社の利益は減って法人税などが減ります。報酬を少なくすると逆になります。どちらが有利かは利益の額や家族構成でも変わるため、「とにかく高く」「とにかく低く」ではなく、全体のバランスで見るのが大切です。
会社に残すお金も最初に考えておく
施工図のような受託の仕事は、納品から入金まで時間がかかることがあります。役員報酬を毎月払いながら、ソフトの更新費や税金の支払いに備えて会社の口座にどれだけ残しておくかも同時に考える必要があります。
また、法人には利益が出ていなくてもかかる税金(法人住民税の均等割など)があります。報酬を払いすぎて会社の手元資金が足りなくなると、支払いの時期に慌てることになります。役員報酬は「役員に払う額」であると同時に「会社に残す額を決めること」でもあります。
高めにするか、控えめにするか
役員報酬を高めにすると、個人の手取りは増えますが、社会保険料と所得税・住民税も増え、会社に残るお金は減ります。控えめにすると、会社にお金が残りやすくなる一方で、個人の生活費に余裕がなくなるおそれがあります。
設立1期目は売上の見込みが立てにくいので、無理に高く設定せず、次の期首に見直す前提で決めるのも一つの考え方です。決めた内容は、株式会社なら株主総会、合同会社なら社員の同意などを記録した書面(議事録など)として残しておくのが一般的です。あとから「いつ、いくらに決めたか」を説明できるようにしておくと安心です。
役員報酬を決める前のチェックリスト
- 毎月の生活費と、積立・貯金に回したい額を書き出したか
- 手取りから逆算して、額面の報酬の目安を出したか
- 社会保険料の会社負担分も含めて、会社の支出を試算したか
- 入金の遅れや税金の支払いに備えた、会社に残す資金の目安を決めたか
- 設立日(期首)から3か月以内という期限をカレンダーに入れたか
- 決めた内容を議事録などの書面で残す準備をしたか
この6つを先に整理してから税理士に相談すると、話がかなり早く進みます。逆に、生活費を把握しないまま相談すると「いくらにしたいですか?」という質問にうまく答えられません。
役員報酬を払うかどうか、誰に払うかは会社の体制によっても変わります。家族で経営している場合などは扱いが変わることもあるので、自分の会社の形に合わせて税理士に確認しておくと安心です。
よくある質問
Q. 役員報酬は期の途中で変更できますか?
基本的には、事業年度の開始から3か月以内の改定に限られると考えておくのが安全です。業績の大きな悪化など例外的に認められるケースもあるようですが、判断が難しいので変更したいときは税理士に相談するのがおすすめです。役員報酬が経費になる仕組みは「法人化で経費にできるものが増える——個人事業主との違いを整理してみた」でも触れています。
Q. 役員報酬を0円にしても問題ありませんか?
0円に設定すること自体はできると言われています。ただし役員報酬が0円だと、会社の社会保険(健康保険・厚生年金)には加入できず、個人で国民健康保険と国民年金に入ることになるのが一般的です。そのうえで、役員の生活費をどう確保するかも考えておく必要があります。会社の体制や個人の状況によって判断が分かれるため、年金事務所や税理士に確認してから決めるのがよいと思います。
Q. 役員報酬の金額は誰に相談すればいいですか?
税金と社会保険の両方にかかわるので、顧問の税理士に相談するのが確実です。面談前に生活費や売上見込みを整理しておくと、具体的な話がしやすくなります。僕が法人化前の面談で準備したことは「税理士との面談で何を聞く?法人化前にAIで予習して不安がなくなった話」にまとめています。
まとめ
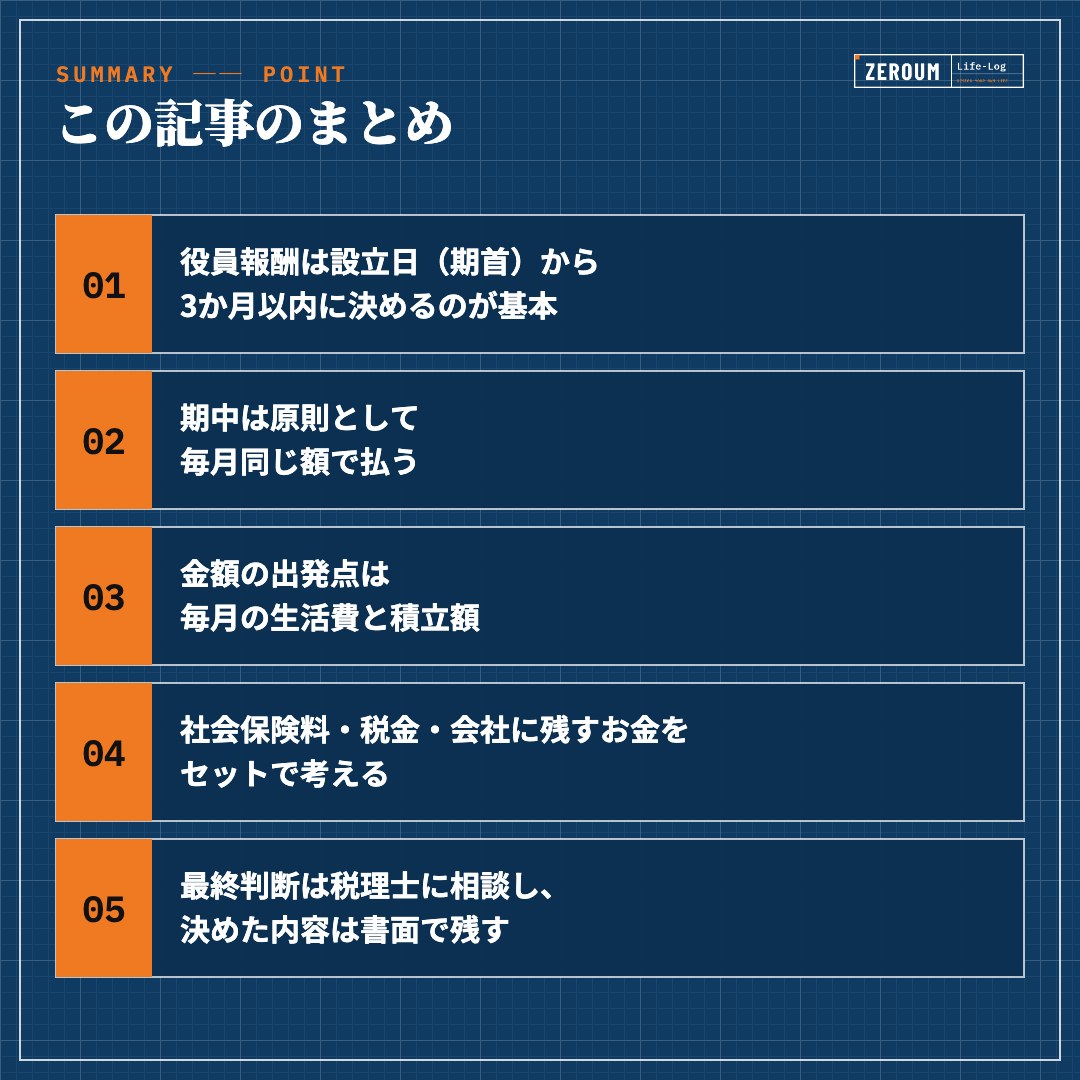
- ✓ 役員報酬は設立日(期首)から3か月以内に決めるのが基本
- ✓ 期中は原則として毎月同じ額で払う
- ✓ 金額の出発点は毎月の生活費と積立額
- ✓ 社会保険料・税金・会社に残すお金をセットで考える
- ✓ 最終判断は税理士に相談し、決めた内容は書面で残す


次回予告
次は「法人住民税の均等割とは?赤字でもかかる税金を整理してみた」を書く予定です。CORPカテゴリーをお楽しみに。
設立後の手続き全体は「合同会社設立後の各種届出——税務署・都道府県・年金事務所の手続き記録」もあわせてどうぞ。
コメント