毎月引き落とされているのに、中身を人に説明できない。今振り返ると、これが一番まずい状態でした。
この9月に、長く積み立てていた金融商品を2つ解約しました。海外積立保険(いわゆるオフショア積立)と、個人年金保険です。手続きが完了して、解約金の着金も確認できました。
これは「解約したほうがいい」という話ではありません。僕がどういう基準で見直したかの記録です。契約内容も解約時の条件も人それぞれなので、そこだけ先にお断りしておきます。
広告表示について 本記事にはアフィリエイト広告(A8.net)が含まれます。商品・サービスの評価は僕自身の体験・考えに基づいており、広告掲載によって内容が変わることはありません。
やめた2つの商品
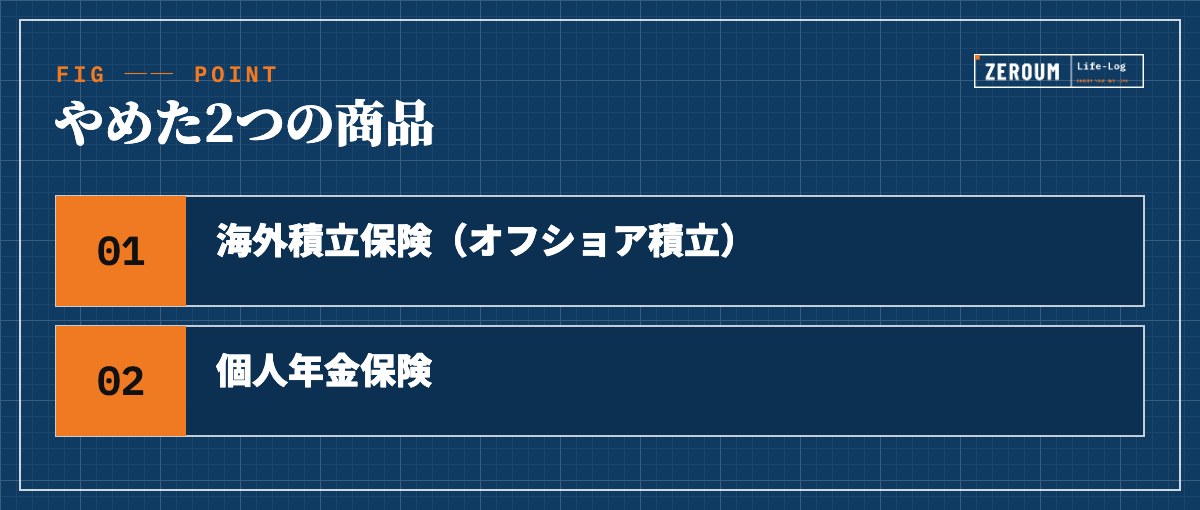
① 海外積立保険(オフショア積立)
数年前に契約したものです。当時は「海外の運用だから利回りが違う」「ドル建てで資産を分散できる」という説明に納得していました。実際、商品そのものが詐欺的だったわけではありません。
ただ、続けていくうちに引っかかったのがコスト構造の分かりにくさでした。運用のコストとは別に、契約管理のコストが毎年かかる。しかも、それが「年に何%」という一本の数字で把握できない。複数の名目に分かれていて、合計いくら引かれているのかを自分で計算しないと出てこない。
計算してみて、これは積み上がると大きいと判断しました。
② 個人年金保険
こちらは分かりやすい理由です。保険と運用を1つの商品でやる必要がないと考えるようになったから。
老後資金をつくりたいなら投資で、万一に備えたいなら掛け捨ての保険で。それぞれ別々にやったほうが、コストも中身も明確になります。保険の考え方については生命保険を見直したときの記事に書いたとおりで、僕は貯蓄性のある保険は持たない方針にしました。
保険と運用を1つにまとめると、どちらのコストも見えなくなる。
見直しの判断基準は3つだった
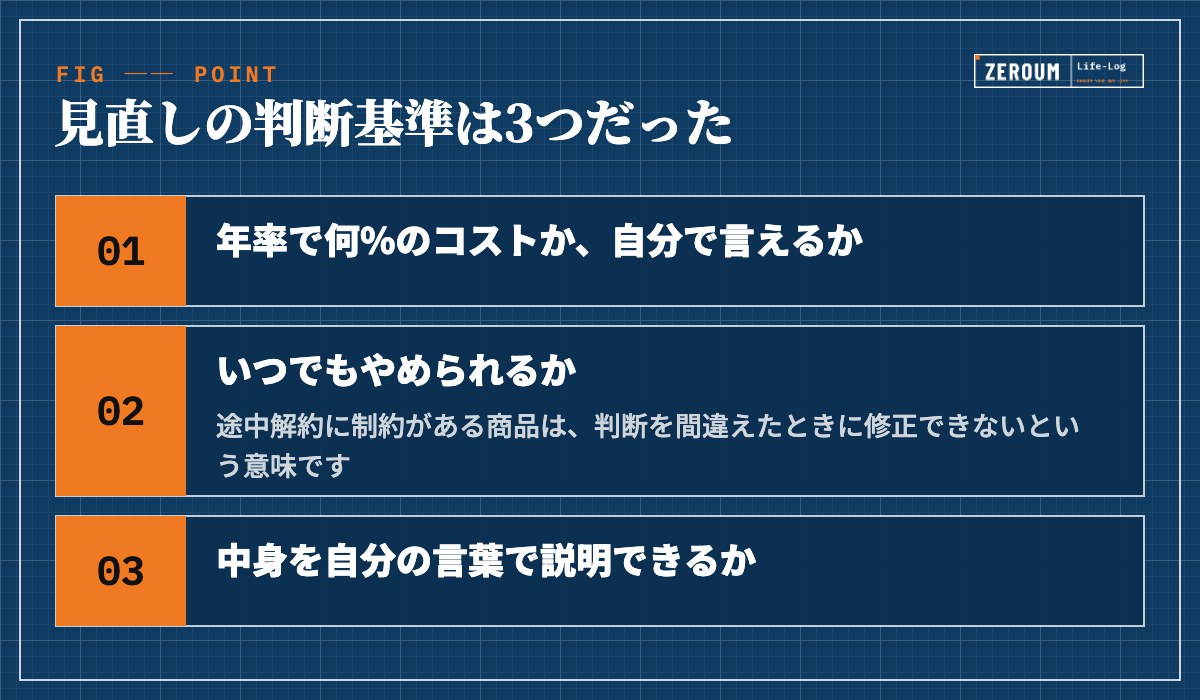
やめるかどうかを決めるとき、僕が見たのはこの3点です。
① 年率で何%のコストか、自分で言えるか
これが最初の基準でした。金額ではなく年率で見るのがポイントです。
月1万円の商品で年1%と年3%の差は、月にすると数百円。「その程度なら」と思ってしまいます。でも積立は20年、30年と続けるもの。差は年々元本に乗って膨らみます。しかもコストは相場が下がった年にも確実に引かれる。リターンは不確実でも、コストだけは確実です。
資料を読んでも年率が一本の数字で出てこない商品は、その時点で候補から外すことにしました。
② いつでもやめられるか
途中解約に制約がある商品は、判断を間違えたときに修正できないという意味です。
自分の状況は変わります。僕の場合、フリーランスから法人化して、収入の入り方も税金の仕組みも変わりました。5年前に最適だった設計が、今も最適とは限らない。
そう考えると、流動性そのものが価値です。いつでも売れる、いつでも止められる。それだけで、将来の自分の選択肢が残ります。
③ 中身を自分の言葉で説明できるか
これが最後の、そして一番効いた基準でした。
人に聞かれて「えーと、海外で運用していて…」としか言えないなら、それは自分で選んだのではなく、勧められたものを持っているだけです。僕はまさにその状態でした。
説明できない商品は、続ける判断も、やめる判断もできません。だから中身が説明できるものだけに絞る。シンプルですが、結果的にこれが一番の基準になりました。
解約して、積立をこう組み直した
10月からの積立はこうなります。
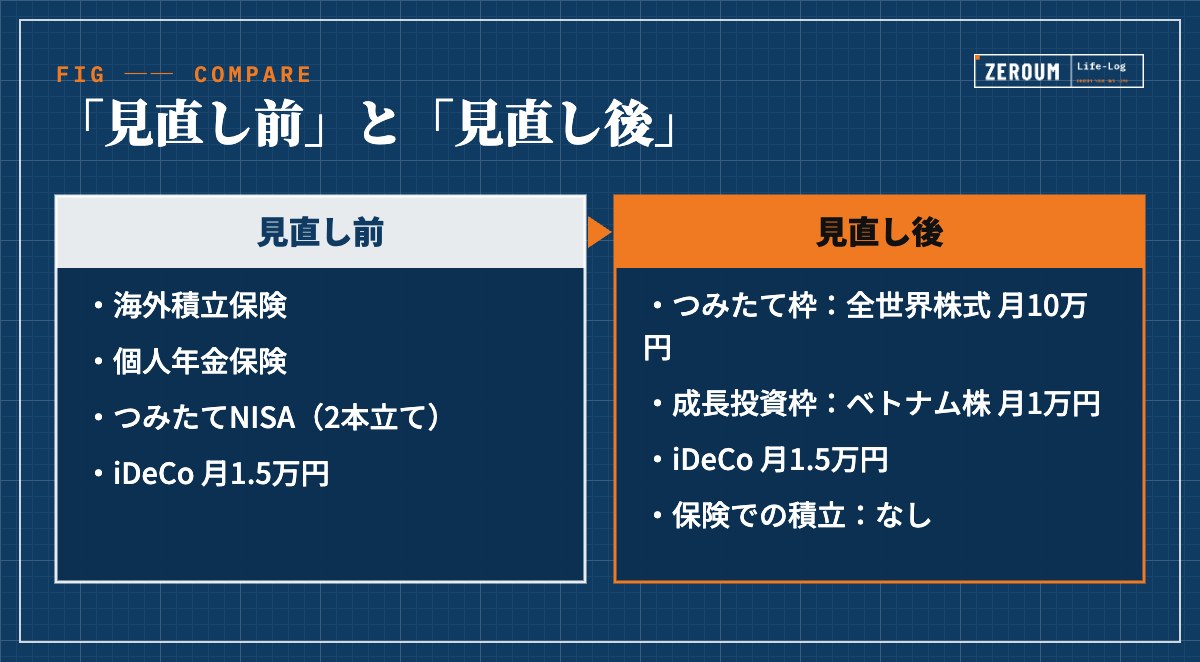
変えたポイントは2つあります。
1つは、つみたて枠を全世界株式インデックス1本にまとめたこと。以前はS&P500と全世界株式の2本立てでしたが、全世界株式の中に米国が大きな比率で入っている以上、分けて持つ意味が自分の中で説明できなくなりました。1本なら、値動きの理由も分かりやすい。
もう1つは、「攻め」を成長投資枠の月1万円だけに閉じ込めたこと。ベトナム株インデックスは新興国への期待で持っていますが、これは読みが外れる可能性がある枠です。だから金額を固定して、土台には影響しない範囲に収めています。
土台はインデックスで淡々と、攻めは小さく。これが今の形です。ポートフォリオ全体は資産配分を公開した記事に書いています。
やめる判断は、思ったより重かった
正直に書きます。解約を決めるまで、かなり時間がかかりました。
「ここまで払ってきたのに」という気持ちが、どうしても出てくるんです。でもこれは、すでに払い終わったお金を理由に、これからの数十年を決めようとしているだけ。冷静に考えれば、判断材料にしてはいけない類のものです。
これまで払った額ではなく、これから払う額で決める。
それと、解約すると口座の出入りが一気に増えます。解約金の着金、新しい積立設定、引き落とし口座の変更。事業のお金と個人のお金を分けて管理していないと、ここで確実に混乱します。僕は口座とカードを用途別に分けているので大きな混乱はありませんでしたが、記録の仕組みがあることの価値をあらためて感じました。

まとめ
- ✓海外積立保険と個人年金保険を解約し、積立をNISAに一本化した
- ✓判断基準は「年率コストを言えるか」「いつでもやめられるか」「中身を説明できるか」の3つ
- ✓コストは年率で見る。リターンは不確実でも、コストだけは確実に引かれる
- ✓保険と運用は分ける。1つにまとめるとどちらのコストも見えなくなる
- ✓つみたて枠は全世界株式1本、攻めは成長投資枠の月1万円に限定
- ✓これまで払った額ではなく、これから払う額で決める
くり返しになりますが、これは僕の場合の判断です。契約内容や解約時の条件は商品ごとに違いますし、税金の扱いも人によって変わります。実際に動く前には、ご自身の契約書類を確認して、必要なら専門家に相談してください。
それでも、「毎月引き落とされているものの中身を、自分の言葉で説明できるか」——この問いだけは、誰にとっても持っておいて損はないと思っています。

次回予告
次回はMONEYカテゴリーで、「成長投資枠でベトナム株インデックスを買っている理由——新興国に張る配分の考え方」を書きます。今回「攻めは月1万円に限定」と書いた、その中身の話です。
コメント