フリーランスの資産形成には、会社員と根本的に違うハードルがある。
毎月の収入が安定しない。ボーナスがない。退職金もない。老後のことは自分で考えなければいけない——会社員なら「自動的に」用意されていたものが、フリーランスには何もない。
だからこそ、早い段階で「仕組み」を作ることが大事です。今回は、フリーランス3年間で実践してきた資産形成の基本ルールを3つに絞って書きます。
広告表示について 本記事にはアフィリエイト広告(A8.net)が含まれます。商品・サービスの評価は僕自身の体験・考えに基づいており、広告掲載によって内容が変わることはありません。
フリーランスの資産形成が難しい理由
会社員と比べて、フリーランスが資産形成で不利な点は主に3つあります。
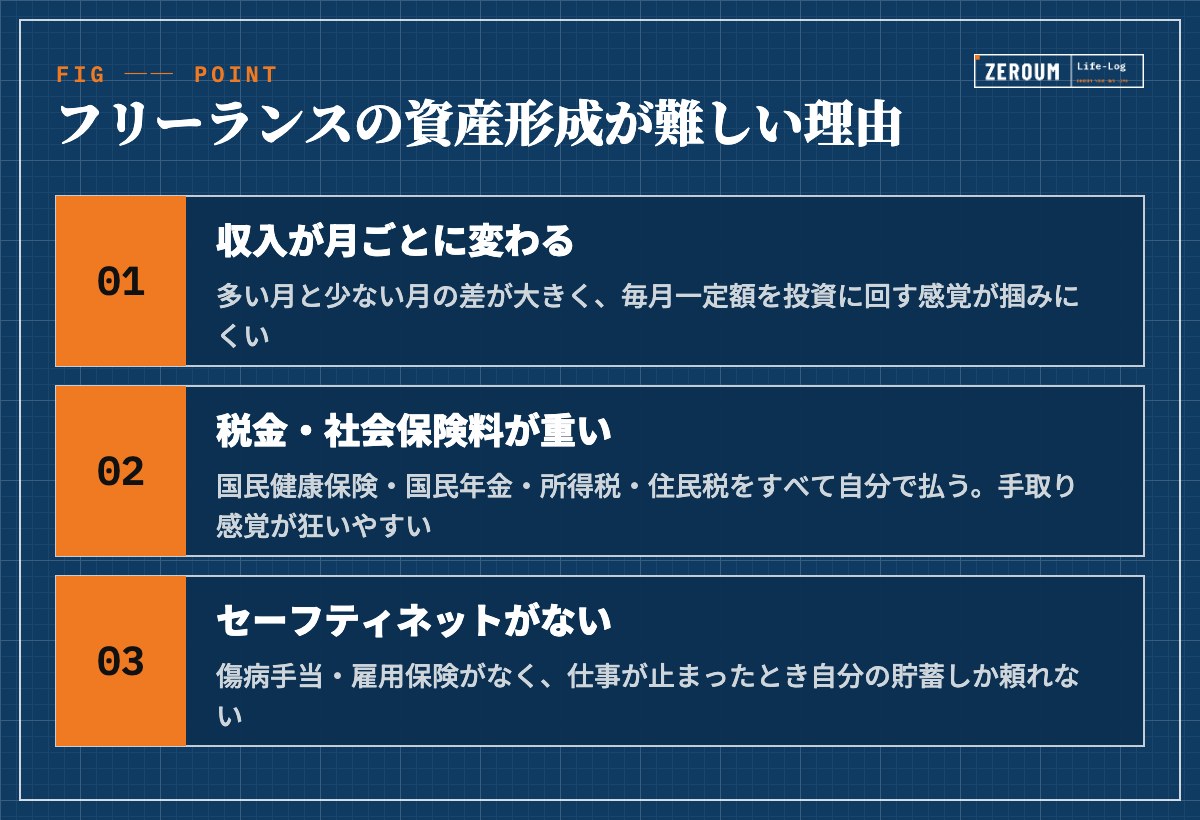
ハードル01 収入が月ごとに変わる
多い月と少ない月の差が大きく、毎月一定額を投資に回す感覚が掴みにくい
ハードル02 税金・社会保険料が重い
国民健康保険・国民年金・所得税・住民税をすべて自分で払う。手取り感覚が狂いやすい
ハードル03 セーフティネットがない
傷病手当・雇用保険がなく、仕事が止まったとき自分の貯蓄しか頼れない
これらのハードルを乗り越えるために、「仕組みで解決する」という発想が重要です。意志の力ではなく、自動的にお金が動く設計を作ることが、フリーランスの資産形成の核心です。
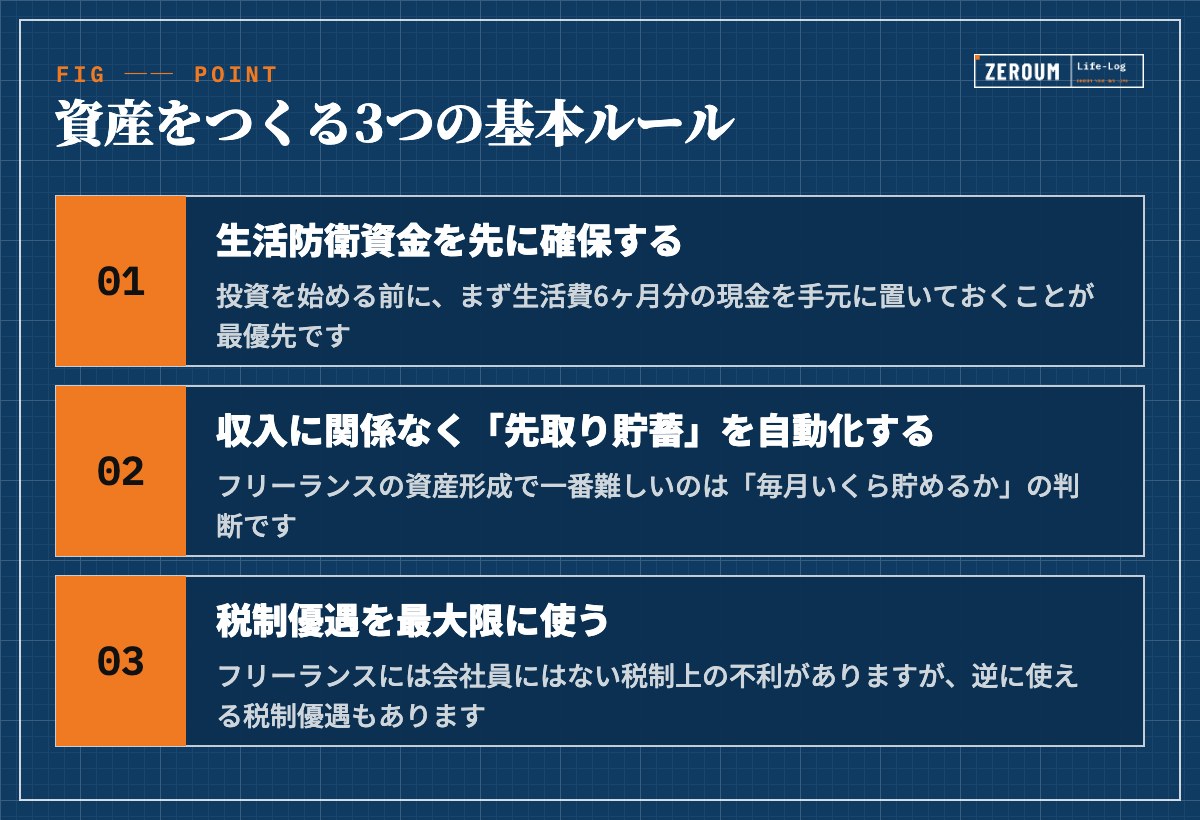
基本ルール① 生活防衛資金を先に確保する
投資を始める前に、まず生活費6ヶ月分の現金を手元に置いておくことが最優先です。フリーランスは仕事が途切れることがあります。そのときに「生活費が尽きる不安」があると、焦って仕事を選べなくなる。生活防衛資金はその不安を消すための「心の安全弁」です。
生活防衛資金の目安
- 最低ライン:生活費3ヶ月分——まず目指すべき最初のゴール
- 推奨:生活費6ヶ月分——フリーランスはここまで確保したい
- 保管場所:すぐ引き出せる普通預金・高金利の銀行口座
- 注意:投資に回してはいけない。元本保証の現金で持つ
生活防衛資金が貯まってから投資を始める——この順番を守るだけで、焦った判断ミスが大幅に減ります。
基本ルール② 収入に関係なく「先取り貯蓄」を自動化する
フリーランスの資産形成で一番難しいのは「毎月いくら貯めるか」の判断です。収入が多い月は使いすぎ、少ない月は貯められない——このパターンに陥りやすい。
解決策は「先取り貯蓄の自動化」です。給与が入ったタイミングで、自動的に投資・貯蓄口座へ移す仕組みを作る。残ったお金で生活する——この順番にするだけで、貯蓄ペースが劇的に安定します。
やりがちなパターン(NG)
収入入金 → 生活費を使う → 余ったら貯める
→ 結局余らない
先取り貯蓄(推奨)
収入入金 → 自動で投資・貯蓄へ → 残りで生活する
→ 必ず貯まる
具体的な手段としては、つみたてNISAの月次自動積立とiDeCoの掛金自動引落が最も使いやすいです。設定してしまえば毎月自動で動くので、意志の力が不要になります。
基本ルール③ 税制優遇を最大限に使う
フリーランスには会社員にはない税制上の不利がありますが、逆に使える税制優遇もあります。これを使わないのは純粋にもったいない。
フリーランスが使える主な税制優遇
| 制度 | メリット | 上限 |
|---|---|---|
| iDeCo | 掛金が全額所得控除。運用益も非課税 | 月6.8万円(国民年金のみ加入の場合) |
| つみたてNISA | 運用益・売却益が非課税 | 年120万円(成長投資枠) |
| 青色申告特別控除 | 65万円が所得から控除される | 年65万円 |
※ 税制は変更される場合があります。最新情報は専門家にご確認ください
iDeCoとNISAを両方フル活用するだけで、税金と運用益の両面で大きなアドバンテージが生まれます。フリーランスだからこそ、使える制度はすべて使い倒す。
収入の波に合わせた積立額の決め方
収入が月ごとに変わると、「毎月いくら積み立てればいいのか」が決めにくくなります。僕が意識しているのは、積立を2段構えにすることです。
- 基本の積立額:収入が少ない月でも無理なく続けられる金額にして、自動で引き落とす
- 上乗せの積立:収入が多かった月だけ、生活費を残した余剰分から追加する
基本の積立額を高く設定しすぎると、収入が少ない月に取り崩すことになり、結局続きません。「少ない月でも止めない」ことを最優先にしています。
よくある質問
Q. 生活防衛資金はどれくらい用意すればいいですか?
一般的には生活費の半年〜1年分が目安と言われます。収入の波が大きい人ほど、多めに持っておくと安心です。
Q. NISAとiDeCo、どちらから始めればいいですか?
いつでも引き出せる自由さを重視するならNISA、掛金が所得から控除される節税効果を重視するならiDeCoが向いています。iDeCoは原則60歳まで引き出せない点に注意が必要です。法人化に合わせた見直しは「法人化前のiDeCo見直し」で書いています。
Q. お金の口座はいくつに分けるのがいいですか?
事業用・生活用・貯蓄用のように、役割ごとに分けると管理しやすくなります。具体的な分け方は「3つの口座で考えるお金の設計」で紹介しています。
新NISAの使い方は「新NISAの戦略」、貯金額の考え方は「30代の貯金額はいくらが正解か」もあわせてどうぞ。
3つのルールをまとめると
- ①生活防衛資金6ヶ月分を先に確保する——これが整って初めて投資を始められる
- ②先取り貯蓄を自動化する——意志の力ではなく仕組みで貯める
- ③税制優遇(iDeCo・NISA・青色申告)を最大限に使う——使わないのはもったいない
この3つは難しい投資知識がなくても今日から実践できます。順番通りに進めるだけで、フリーランスでも着実に資産は積み上がっていきます。
PR
フリーランスの確定申告・帳簿管理にはやよいの青色申告オンラインを使っています。青色申告特別控除にも対応しています。
やよいの青色申告オンライン
確定申告をもっと手軽に済ませたい方にはマネーフォワード クラウド確定申告も選択肢のひとつ。銀行口座・カードと連携して自動で経費を仕分けできます。
自動化でカンタンに書類作成 マネーフォワード クラウド確定申告
次回予告
次は「サイドFIREを目指す複業フリーランスの資産設計——30代からの逆算プラン」を書く予定です。MONEYカテゴリーをお楽しみに。
資産配分の全体像は「フリーランスの資産運用」、NISAの活用方法は「個人事業主が新NISAをフル活用するために」もあわせてどうぞ。
コメント