独立してはじめての確定申告は、正直かなり戸惑った。
会社員のときは年末調整だけで完結していたので、「確定申告」という作業を自分でやるのは初めてだった。青色申告で65万円控除を受けたい——そう思って準備を始めたものの、何から手をつければいいかまったくわからなかった。
今回は、やよいの青色申告オンラインを使いながら3年間確定申告をしてきた経験から、「最初につまずいたポイント」と「今のやり方」をそのまま書きます。
広告表示について 本記事にはアフィリエイト広告(A8.net)が含まれます。商品・サービスの評価は僕自身の体験・考えに基づいており、広告掲載によって内容が変わることはありません。
この記事では、はじめての青色申告でつまずいたことに加えて、法人化した後に確定申告がどう変わるかもあわせて整理しています。
まず決めておくべきこと——口座とカードの分離
確定申告の前に、これだけは独立当初からやっておいてよかったと思うことがあります。個人用の口座・クレジットカードと、事業用の口座・クレジットカードを完全に分けることです。
事業用カードで支払ったものはすべて経費候補、個人用カードで支払ったものは生活費——このルールを最初から徹底しておくと、帳簿作成のときに「これは経費か生活費か」と悩む時間がほぼゼロになります。
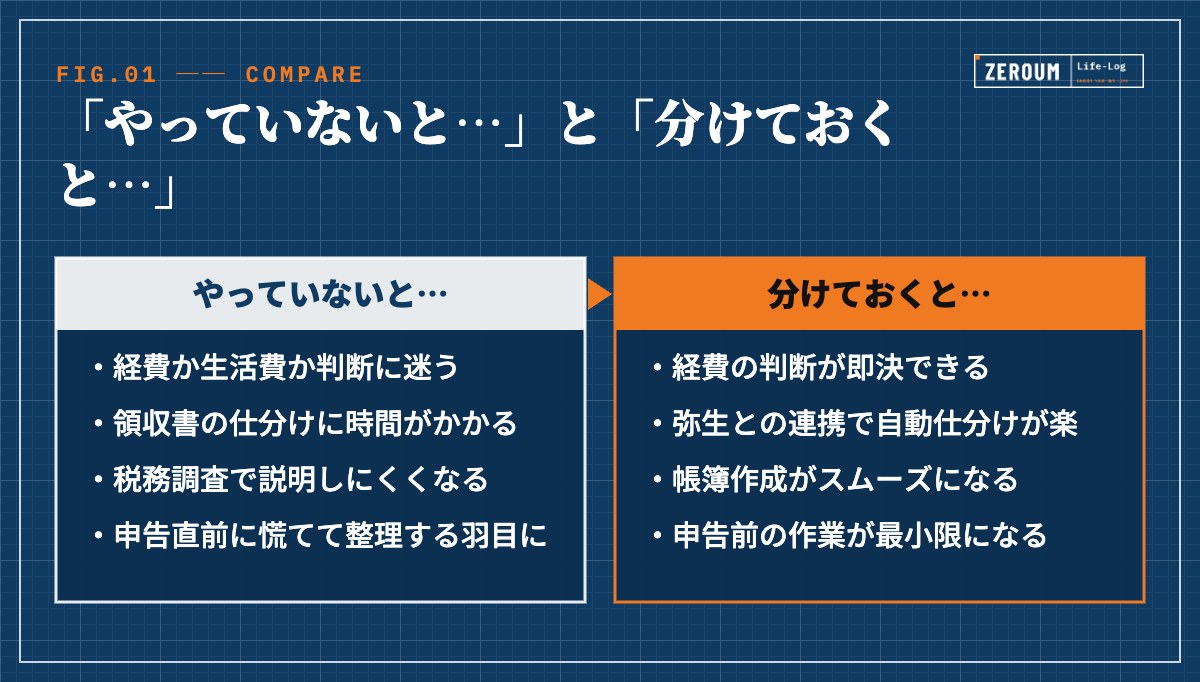
口座とカードを分けるだけで、確定申告の難易度が体感で半分以下になります。独立する前か、独立直後に絶対にやっておくべきことです。
はじめての青色申告——つまずいたポイント3つ
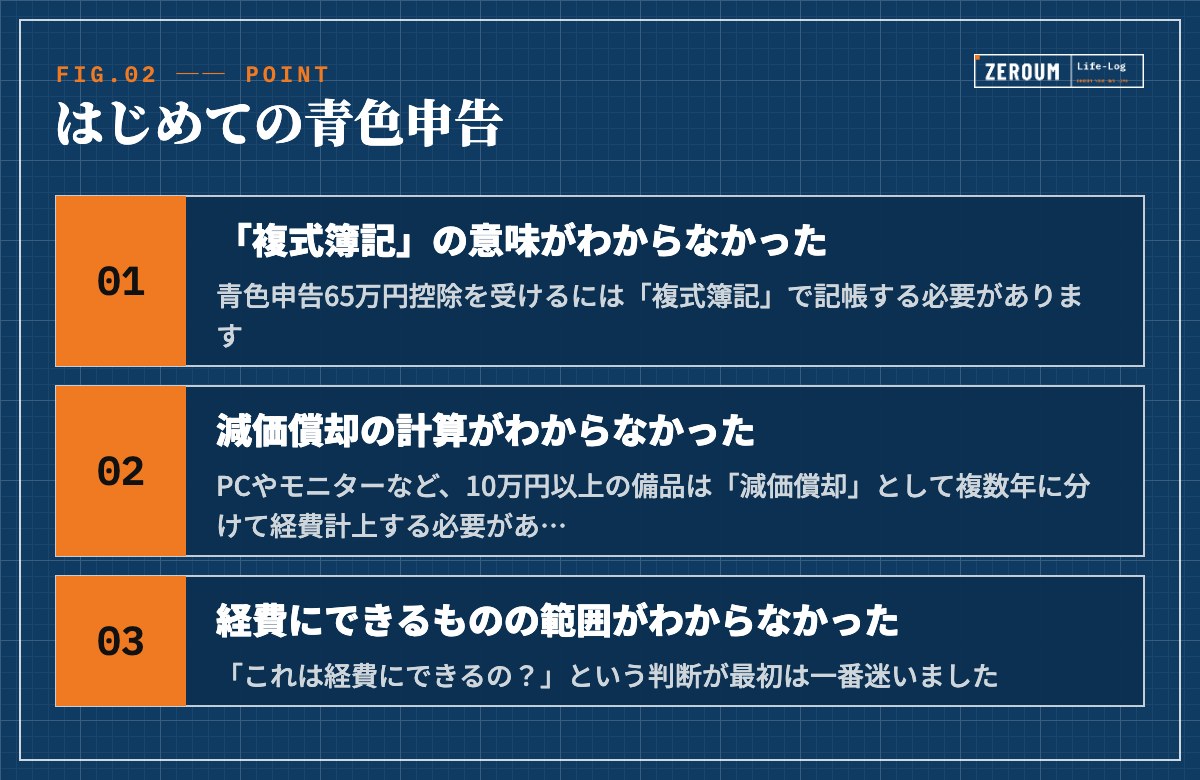
① 「複式簿記」の意味がわからなかった
青色申告65万円控除を受けるには「複式簿記」で記帳する必要があります。最初にこれを見たとき、「複式簿記って何?」から始まりました。借方・貸方という言葉が出てきて、一度心が折れそうになった記憶があります。
やよいの青色申告オンラインを使い始めて解決しました。ソフト側が自動的に複式簿記の形式に変換してくれるので、「借方・貸方を理解する」必要がほぼなくなります。日付・金額・内容を入力すれば、あとはソフトが整えてくれる。
② 減価償却の計算がわからなかった
PCやモニターなど、10万円以上の備品は「減価償却」として複数年に分けて経費計上する必要があります。「一括で経費にできないの?」と思いましたが、一定金額以上は分割が原則です。
これもやよいが自動計算してくれるので、数字を入力すれば正しい金額が出てきます。ただ「なぜ分割なのか」という仕組みは最低限理解しておかないと、入力ミスにつながるので注意が必要です。
③ 経費にできるものの範囲がわからなかった
「これは経費にできるの?」という判断が最初は一番迷いました。CADソフトのライセンス、通信費、書籍代——これらは事業に直結するので経費にできます。でも、「自宅の家賃は?」「スマホは?」という部分が曖昧でした。
施工図フリーランスが経費にできる主なもの
- CADソフトのライセンス料——事業に直結するので全額経費
- PC・モニター・周辺機器——10万円未満なら一括、以上なら減価償却
- 通信費(インターネット・携帯)——事業使用割合で按分
- 書籍・セミナー代——業務に関係するものは経費
- 交通費——クライアント訪問など事業目的のもの
- 自宅家賃・光熱費——仕事スペースの割合で按分(要根拠)
※ 経費の判断は状況によって異なります。不明な場合は税理士にご確認ください
今のやり方——年間を通じた管理の仕組み
3年続けて、今は申告直前に慌てることはほぼなくなりました。年間を通じて少しずつ記録しておく仕組みを作ったからです。
毎月
レシート・領収書を入力
その月のうちにやよいへ入力。溜めると後が大変になる
事業用カードで一元管理
経費はカード払いに統一
カード明細をやよいと連携すれば自動で取り込まれる
1月〜2月
最終確認・申告書作成
やよいで帳簿を確認し、申告書を作成。e-Taxで提出
確定申告は「3月に一気にやるもの」ではなく「1年かけて少しずつ準備するもの」。この感覚に変わってから、申告が苦痛でなくなりました。
個人事業主時代の確定申告——現状の整理
今は毎年3月に確定申告をしています。施工図の売上からキャディ収入まで、すべての収入を合算して「事業所得」として申告。そこから経費・各種控除を引いて課税所得を出し、税額を計算する——この流れです。
手間はかかりますが、仕組みとしてはシンプルです。収入と支出が基本的に1つの事業体(自分)に集約されているからです。
法人化後は申告が「2本立て」になる
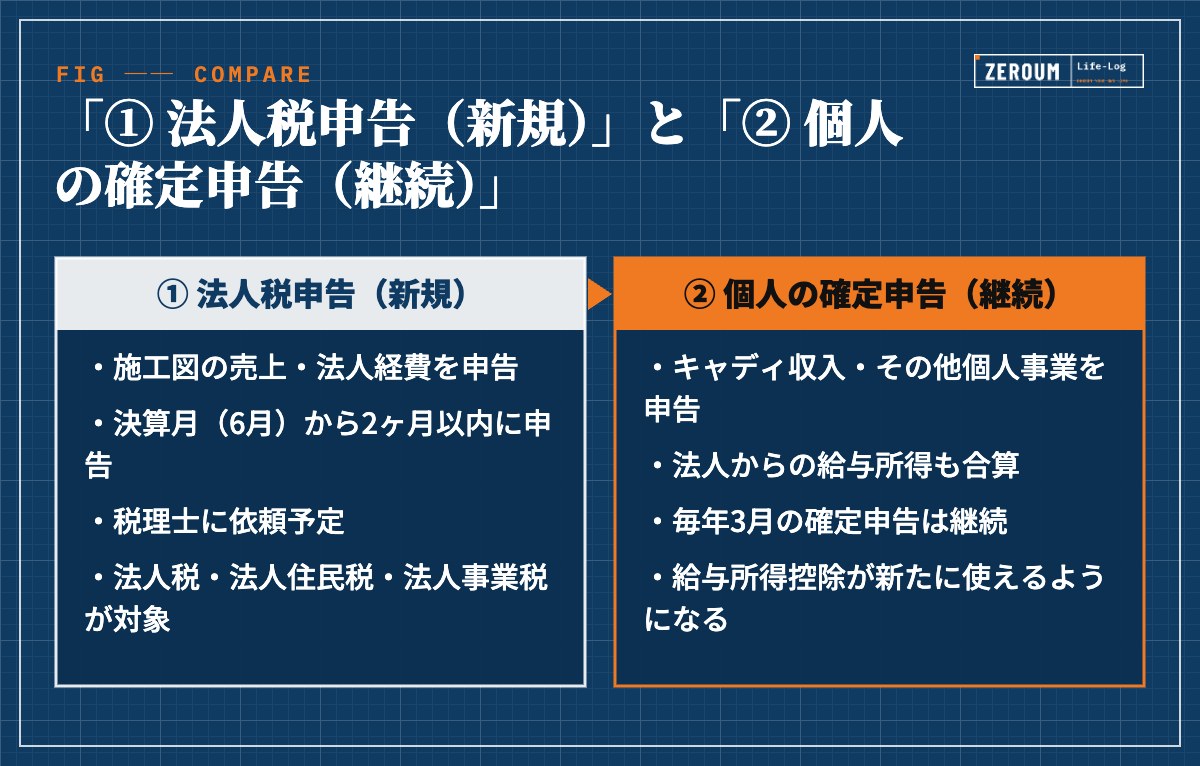
法人化しても確定申告がなくなるわけではない。「法人の申告」が加わって、2本立てになるイメージです。
個人の確定申告——法人化後に変わること
給与所得控除が使えるようになる
個人事業主のときは「事業所得」として申告していましたが、法人化後は法人から給与を受け取る「給与所得者」になります。給与所得には「給与所得控除」が自動的に適用されます。これが法人化の節税メリットのひとつです。
キャディ収入は引き続き事業所得として申告
キャディの仕事は個人事業として残るため、キャディ収入は引き続き事業所得として確定申告します。法人の給与所得+キャディの事業所得を合算して申告することになります。
年末調整が加わる
法人から給与を受け取ると、原則として年末調整が必要になります。ただし、他に事業所得(キャディ)があるため、年末調整だけでは完結せず、確定申告も継続が必要です。
法人化後の申告スケジュール(予定)
| 時期 | 申告内容 | 対象 |
|---|---|---|
| 毎年8月末 | 法人税申告 | 法人(決算月6月の2ヶ月後) |
| 毎年12月 | 年末調整 | 法人からの給与分 |
| 毎年3月 | 確定申告 | 個人(キャディ収入・給与所得の合算) |
※税理士と相談した上での予定。詳細は専門家にご確認ください
法人化で節税になる仕組み——申告の視点から
確定申告の観点から見ると、法人化の節税メリットは大きく2つあります。
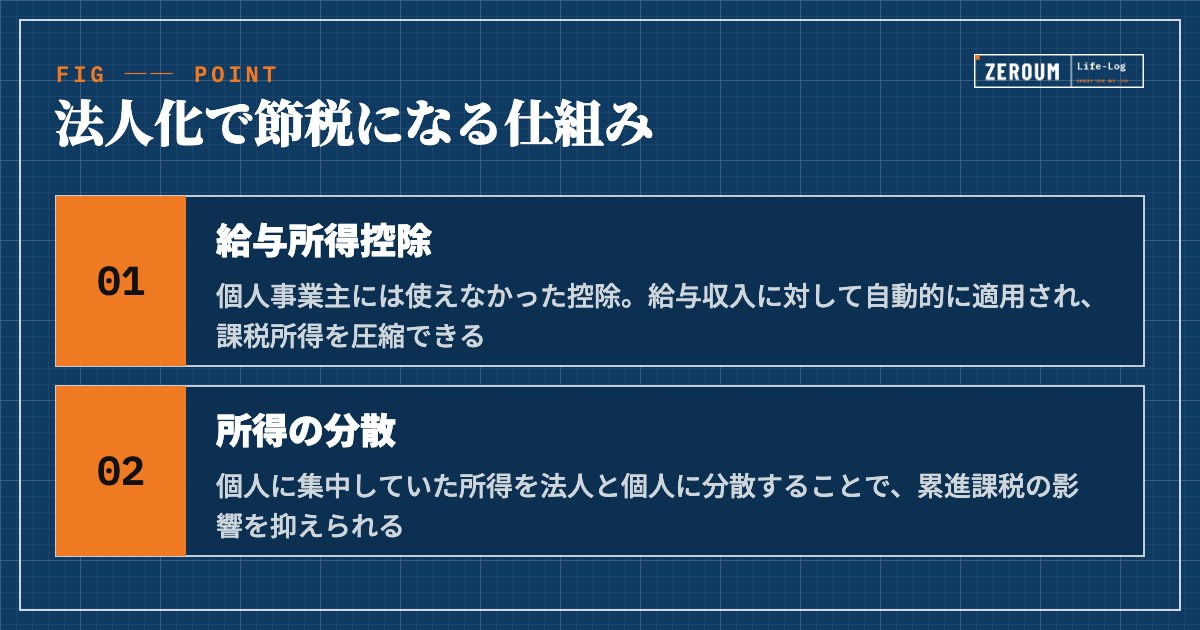
節税① 給与所得控除
個人事業主には使えなかった控除。給与収入に対して自動的に適用され、課税所得を圧縮できる
節税② 所得の分散
個人に集中していた所得を法人と個人に分散することで、累進課税の影響を抑えられる
法人化の節税効果は「確定申告で払う税金が減る」というより「所得の構造を変えることで全体の税負担を最適化する」イメージです。
よくある質問
Q. 青色申告の届出はいつまでに出せばいいですか?
原則として、青色申告をしたい年の3月15日までです。その年の1月16日以降に開業した場合は、開業日から2か月以内に提出します。
Q. 法人化した年の確定申告はどうなりますか?
法人化する前の個人事業の期間の分は、個人の確定申告で申告します。法人の分は、事業年度が終わった後に法人として申告するので、その年は申告が「2本立て」になります。
Q. 会計ソフトは何を使えばいいですか?
個人事業と法人で同じシリーズを使うと、操作に迷いにくくなります。選び方は「会計ソフトの選び方」で書いています。
税理士との面談の様子は「税理士との面談で何を聞く?」もあわせてどうぞ。
まとめ
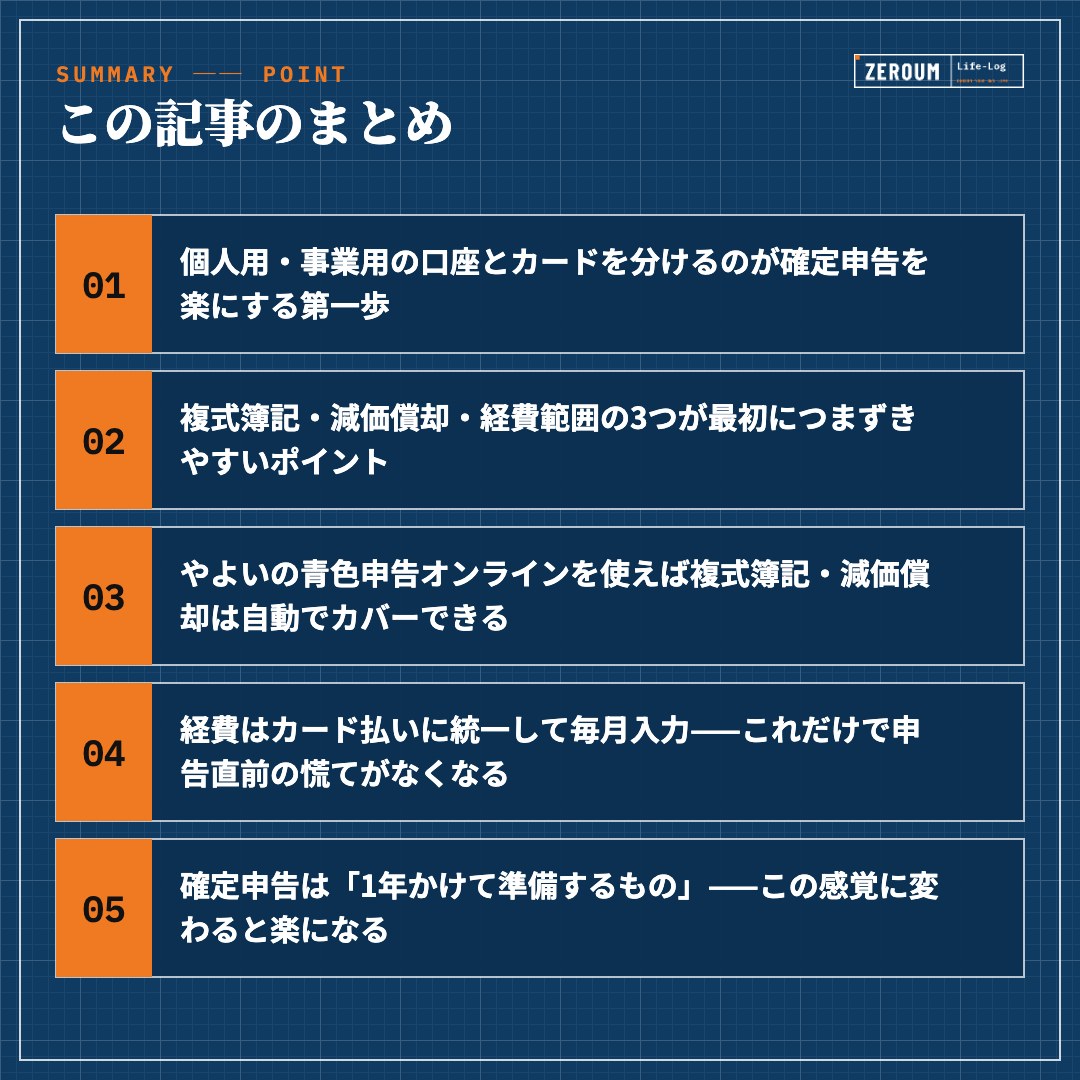
- ✓個人用・事業用の口座とカードを分けるのが確定申告を楽にする第一歩
- ✓複式簿記・減価償却・経費範囲の3つが最初につまずきやすいポイント
- ✓やよいの青色申告オンラインを使えば複式簿記・減価償却は自動でカバーできる
- ✓経費はカード払いに統一して毎月入力——これだけで申告直前の慌てがなくなる
- ✓確定申告は「1年かけて準備するもの」——この感覚に変わると楽になる


次回予告
次は「フリーランス施工図の年収はいくら?独立3年のリアルな数字」を書く予定です。WORKSカテゴリーをお楽しみに。
請求書・契約書の管理についてはWORKSカテゴリーの「フリーランス施工図の請求書・契約書の管理方法」、法人化後の確定申告の変化はMONEYカテゴリーの「法人化後の確定申告はどう変わるか」もあわせてどうぞ。
コメント